近来,多家品牌的官方旗舰店把保险安排放进交易与售后环节,从价保、退货运费险到正品保障、质量维修,消费者在下单时就能看见清晰承诺。在线上交易规模持续扩大、消费者更看重售后保障的当下,这种变化值得关注,因为它不再把售后当成事后补救,而是用可核验的保险机制重建信任,让购买多一层确定感。
具体看,官方旗舰店的保险安排通常从商品页开始。商家会标明正品险、价保险、退货运费险、破损包赔、延长保修等选项,有的还提供过敏包退和上门取退。消费者付款前就能判断风险由谁承担,理赔条件和所需材料也不再藏在角落。这类设计让保障从模糊口号变成可比较的条款。
当问题真的出现,官方旗舰店会把理赔入口放进订单详情。消费者上传照片、视频或检测报告,系统先做初步判断,再由保险服务人员跟进。符合条件的退换、维修或赔付按约定时限推进,进度可以查询,不用反复找不同客服解释同一件事。这样的流程把售后责任从口头承诺转成可追踪的服务节点。
保险安排并不只盯着退货,它正在覆盖售前、售中、售后全周期。售前用正品险和品质险降低真伪与质量疑虑,售中用价保险减少买贵担忧,售后用运费险、维修险和延保解决退换与使用问题。官方旗舰店把零散服务串成一条链,消费者感知更完整。
这种安排流行起来,根源是线上消费的信任成本仍然偏高。大件家电、美妆护肤、母婴用品、数码产品一旦出问题,退换维修往往耗时耗力。消费者担心买到假货,也担心售后推诿。官方旗舰店用保险把责任前置,等于先回答最敏感的疑问,再谈交易。信任一旦被具体条款接住,成交阻力就会下降。
对官方旗舰店来说,保险不是额外成本那么简单。它把模糊的售后承诺变成有承保方的契约,减少客服扯皮和差评风险。消费者看到明确赔付条件,下单顾虑降低,转化率和复购率随之改善。商家也借此筛选供应链问题,推动商品质量与描述更一致。
保险机构也在这类合作中找到新场景。传统险种难以覆盖碎片化的线上售后,而运费险、正品险、延保和维修险可以按品类设计。承保方通过订单数据评估风险,用理赔记录优化定价。服务越顺畅,消费者越愿意接受下一次保障选项,形成正向循环。
对消费者而言,最直接的变化是信任有了凭据。过去售后靠客服态度,如今官方旗舰店把保险条款、赔付范围、时效写进订单页面。能赔什么、怎么赔、多久到账,都有相对清楚的答案。信任从情绪判断转向规则判断,购物决策也更从容。这种可预期感,正是线上大额消费最缺的东西。
不过,保险安排要真正提升信任,还面临不少考验。部分条款专业性强,免责范围藏在细则里,消费者容易误解。理赔审核若拖得太久,或售后与保险互相踢皮球,反而会放大不满。官方旗舰店必须让保障看得懂、赔得快、找得到人。否则看似周全的安排,可能变成新的投诉来源。
完善售后因此成为关键。官方旗舰店需要把保险入口、售后申请、维修网点、退换进度放在同一套流程里。客服要能直接查看保单状态,而不是让消费者在店铺和保险公司之间来回转述。先行赔付、上门取退、限时响应,都是把承诺落到体验上的动作。
信息透明同样重要。官方旗舰店在展示保险时,应把承保主体、保障期限、免赔条件、理赔材料写清楚,避免用含糊话术制造错觉。消费者也要养成下单前阅读条款的习惯,保留开箱视频和检测凭证。双方都按规则行事,信任才有稳定基础。当条款不再晦涩,保险才会成为信任工具而非免责工具。
从行业看,官方旗舰店把保险纳入售后,会推动服务标准上移。监管对保险信息披露、理赔时效、投诉处理提出更细要求,商家和承保方也要承担相应责任。PG模拟器官网标准统一后,消费者不必在不同店铺间猜测规则,整个线上零售的信任成本有望下降。这种变化不会只停留在个别品类,而会扩散到更多交易场景。
往后看,官方旗舰店的保险安排会更像基础设施。它不只是单个商品附加一项险种,而是与库存、物流、安装、维修、回收打通。消费者在一个订单里完成保障选择、理赔申请和服务预约。售后从成本中心转向信任资产,品牌也更有机会留住长期用户。当保障像支付和物流一样顺滑,消费决策会更依赖确定性。
这意味着,官方旗舰店保险安排与售后完善并非短期营销,而是线上零售修复信任的长期工程。只有让条款更清楚、理赔更顺畅、责任更明确,消费者才愿意把大额订单和长期关系交给品牌。信任一旦形成,也会反过来要求商家持续兑现承诺,推动售后走向更高标准。
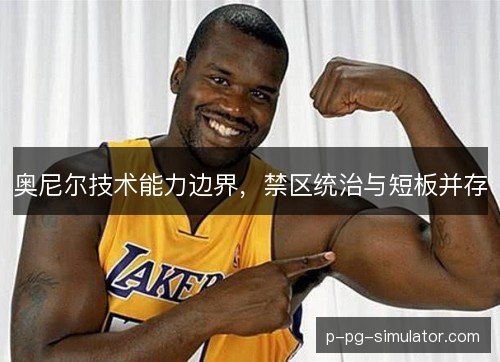
奥尼尔技术能力边界,禁区统治与短板并存
沙奎尔奥尼尔的比赛永远围绕一个矛盾展开:他在禁区的破坏力近乎无解,技术能力边界却清晰得刺眼。关注他,不是为了怀旧,而是因为这种极端天赋与明显短板并存,定义了传统中锋的巅峰,也预示了篮球空间化后的困境。...